越害怕壞消息,你越可能真的「看錯」?
核心研究
Anticipatory Anxiety and Wishful Thinking
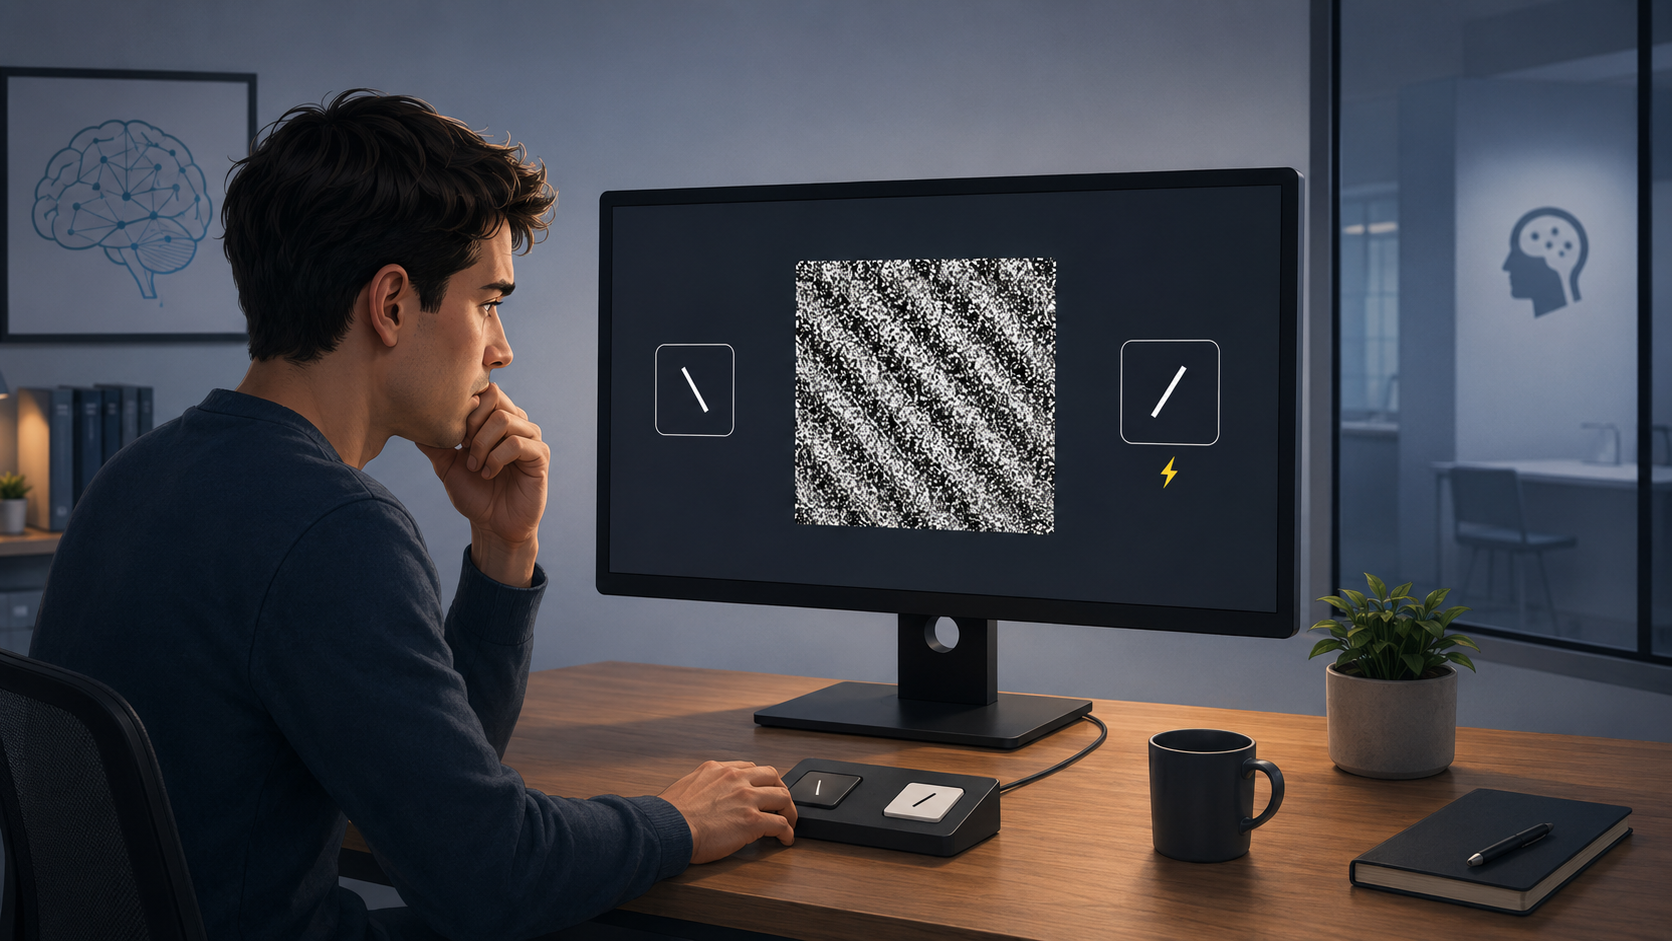
假設你只看到一個一閃而過、很難分辨的圖案。左斜還是右斜?紅點多還是藍點多?
如果答錯只是少拿一點獎金,你大概會想:仔細看就好。但如果研究人員告訴你,其中一種圖案一旦真的出現,等一下可能會被輕微電擊,或讓你損失一筆錢呢?
2024 年發表在《American Economic Review》的一篇研究發現,這時候人不只是「不喜歡壞消息」而已。當某個圖案代表可能的電擊或金錢損失時,受試者辨識它的正確率會系統性下降,而且錯的方向剛好比較令人安心。
研究把這類「因為某個答案比較舒服,而更容易相信、甚至把模糊證據辨識成那個版本」的偏誤稱為願望式思考(wishful thinking)。但不用先記這個英文,先理解現象本身更重要。
為什麼這件事值得在意?
我們通常把自我安慰想成「其實知道真相,只是不願承認」。但如果偏誤在更前面就開始呢?
如果某個結果會讓你焦慮,而眼前證據又不夠清楚,你可能不是先完整看懂事實、再決定騙自己;你可能在判讀證據的那一刻,就已經更容易往比較舒服的方向解釋。
這對健檢、投資、工作風險等情境都有啟發性。不過先說清楚:這篇研究沒有直接測這些真實世界決策。它測的是受控的視覺辨識任務,因此後面的生活應用只能算合理推論,不能把實驗數字直接套到現實。
研究者怎麼知道的?
Engelmann 等人一共做了五個預先註冊的實驗,共 1,714 名受試者。
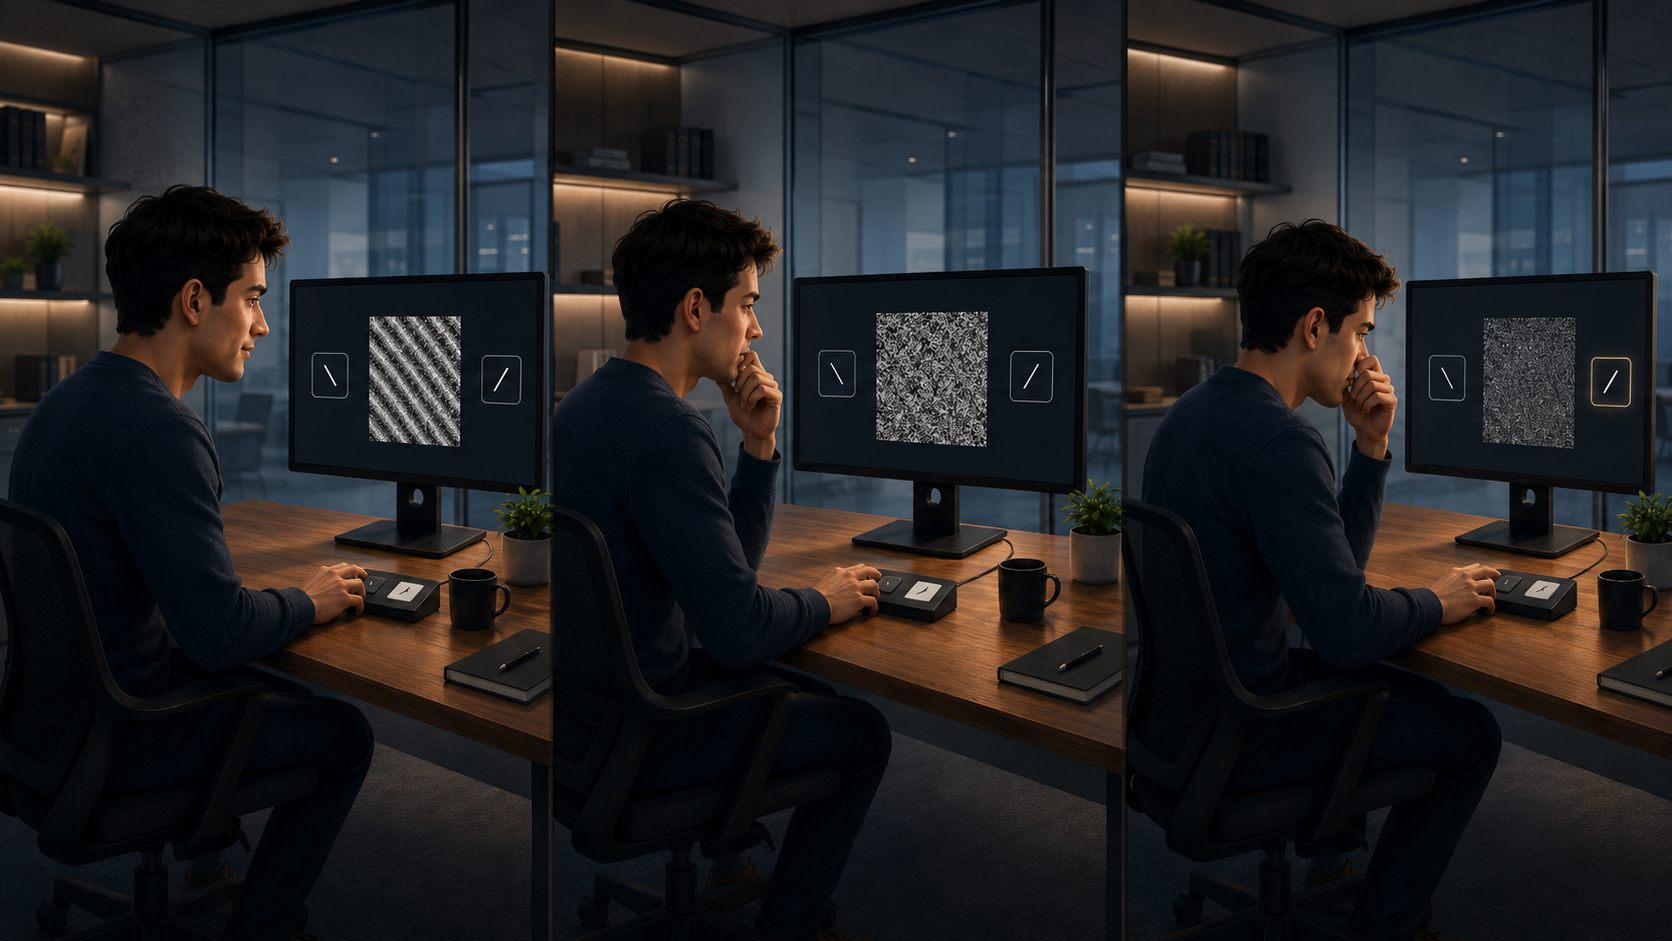
前四個實驗的核心結構相當乾淨。受試者要辨識螢幕上的模糊圖案,例如判斷條紋往左或往右傾斜,或判斷紅點、藍點哪個比較多。研究者再指定其中一類圖案為「壞結果圖案」:如果它真的出現,之後可能會有輕微電擊,或損失一部分錢。
關鍵是,受試者怎麼回答,不會改變電擊或損失是否發生。 真實圖案和預先設定的規則才會決定結果。因此,如果只想把獎金最大化,最好的策略一直都是盡量辨識正確。
研究者再比較,同一個人看到「可能帶來壞結果」與「不會帶來壞結果」的圖案時,正確率是否不同。
最重要的發現
四個主要實驗都得到相同方向的結果。
當圖案與電擊或金錢損失綁在一起時,辨識正確率分別低約 4.1、16.6、4.3、8.5 個百分點。
把前四個實驗的受試者等權平均後,「沒事圖案」的正確率是 78.1%,「壞結果圖案」是 69.8%,相差 8.3 個百分點。
這個 8.3 是「百分點」,不是「下降 8.3%」。更重要的是,作者也明確提醒:不同實驗的效果量差很多,所以不能拿 8.3 個百分點去預測健檢、投資或其他真實情境。
真正穩定的是方向:當某個答案意味著壞結果,受試者更容易把模糊證據判成另一個、比較令人安心的答案。
還有哪些值得注意的結果?
第一,證據越模糊,偏誤越強。 四個主要實驗都發現,圖案越難辨識,「壞結果」與「沒事」兩種圖案的正確率差距越大。
第二,作者做了多個替代解釋檢查。排除對規則理解有困難、對實驗者不信任,或誤以為「自己的回答可以避免損失」的受試者後,主要結果仍然存在。
第三,資料也不支持一個很簡單的說法:「看到壞結果圖案只是把人嚇到,所以隨機亂答。」在完全沒有損失威脅的中性條件中,正確率並不是全面高於其他條件,而是大致落在「損失」與「沒有損失」兩種圖案之間。
最後,第五個實驗把金錢結果改成損失框架(loss frame)和獲得框架(gain frame)。兩組的預期收益相同,但損失框架出現大約 14 個百分點的願望式思考差距;獲得框架沒有重現相同結果,反而出現約 5 個百分點的反向效果。
為什麼可能會這樣?
作者把焦點放在「預期焦慮」與負面情緒。
電擊本來就是實驗研究中常見的焦慮誘發方式。金錢損失變大時,受試者自陳焦慮也顯著增加;第五個實驗裡,損失框架的焦慮高於獲得框架,而明顯的偏誤也集中在損失框架。
這些結果都很符合一個解釋:當我們預期某個壞結果、因此感到焦慮時,把證據往比較舒服的方向解讀,可以暫時讓未來看起來沒那麼糟。
但這裡不能講過頭。研究沒有把焦慮本身單獨隨機化,再完整證明它就是唯一的因果中介機制。所以比較精確的說法是:負面預期情緒是一個有力、而且被多項結果支持的驅動候選。
那我們可以怎麼做?
這篇論文沒有直接測「哪一種介入可以消除這個偏誤」。以下是根據研究結果推導出的決策衛生做法,不是研究已證明有效的處方。
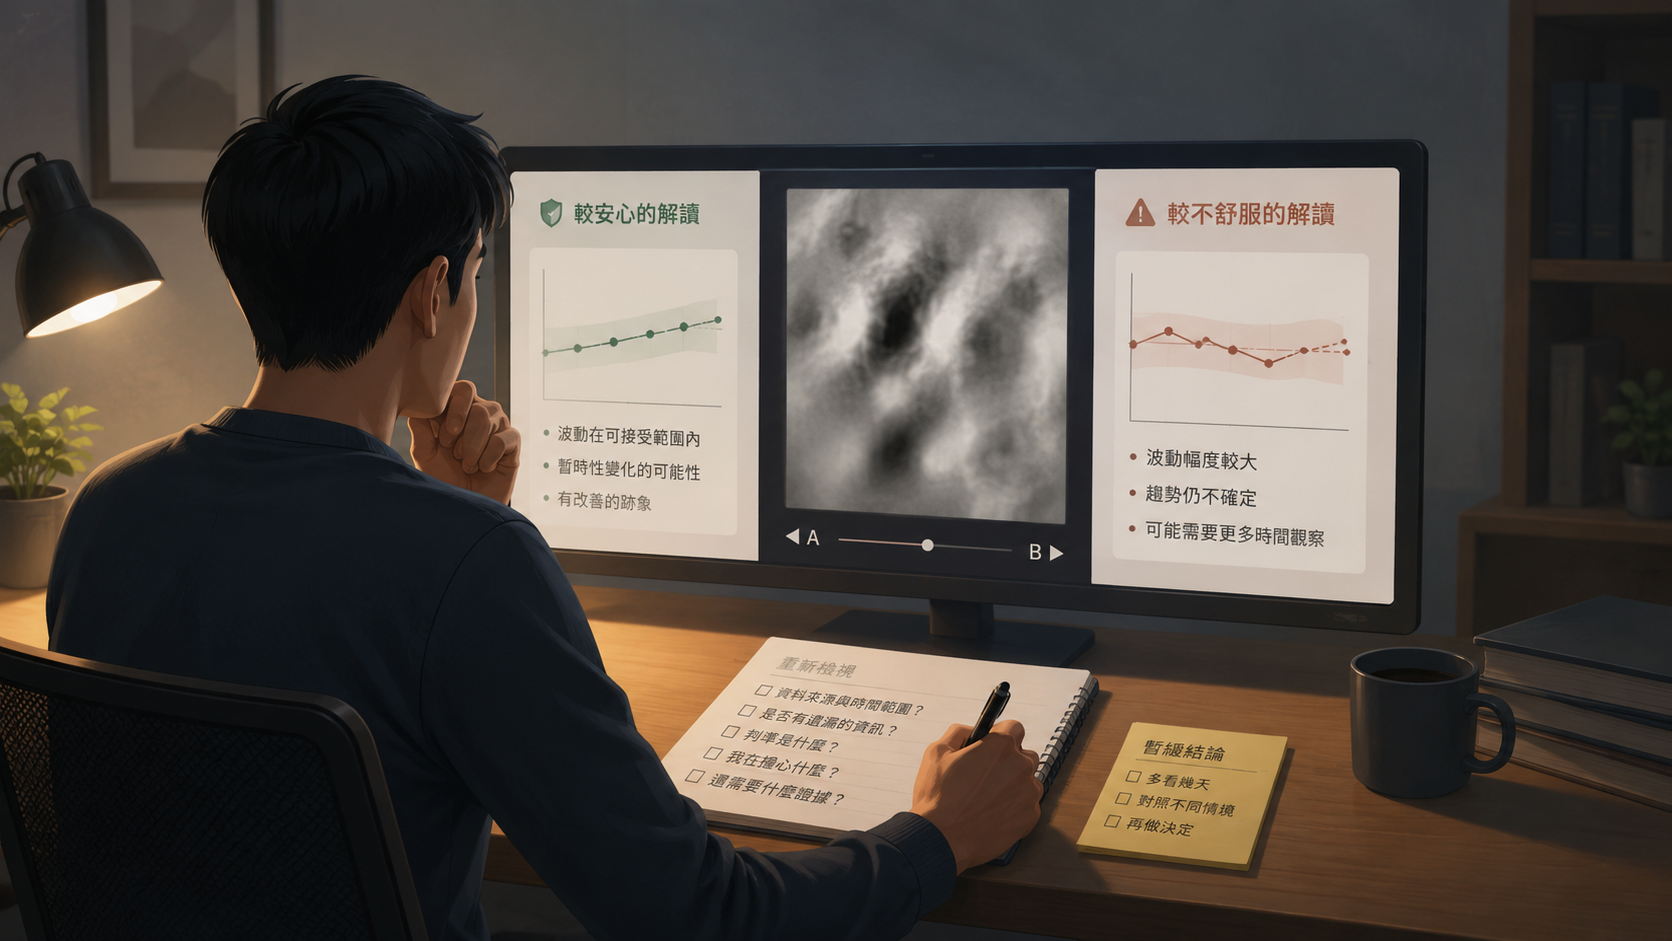
第一,事前寫下判準。 如果你很怕某個答案,在看到結果以前先寫下:什麼數字、什麼證據出現時,我就必須改變原本的判斷。這能減少事後重新解釋模糊訊號的空間。
第二,找第二意見。 尤其找一個沒有承擔同樣情緒後果的人看同一份資料。你的投資會不會虧錢,對朋友的情緒利害程度通常不像對你那麼高。
第三,先提高資訊精確度。 研究最穩定的結果之一,就是證據越模糊,偏誤越有發揮空間。與其只要求自己「更理性」,不如先問:我能不能取得更清楚的測量、更多資料或更可驗證的指標?
這篇研究還不能回答什麼?
第一,它不能告訴我們現實生活中的健檢、投資或政治判斷會下降幾個百分點。
第二,它不能證明所有人都有同樣程度的偏誤。研究本身就看到很大的個體差異,有些人甚至呈現相反方向。
第三,它還沒有完整識別焦慮是否是唯一機制,也沒有直接測試「第二意見」「事前判準」等介入是否有效。
第四,外部文獻顯示不同領域、任務與不確定性結構可能得到不同結果。
最後帶走一件事
下次當你非常希望某個檢查「應該沒事」、某筆投資「應該會回來」、某個警訊「應該只是暫時的」,可以問自己一句:
我現在是真的看到證據支持這個答案,還是因為另一個答案太難受,所以我特別容易把模糊的地方解釋成沒事?
你不需要記住 wishful thinking 這個英文。
更值得記住的是:有時候,自我安慰不是在看完真相以後才開始;它可能在我們「看真相」的那一刻,就已經進場了。
參考資料
- Engelmann, Jan B., Maël Lebreton, Nahuel A. Salem-Garcia, Peter Schwardmann, and Joël J. van der Weele. 2024. “Anticipatory Anxiety and Wishful Thinking.” American Economic Review 114(4): 926–960. DOI: 10.1257/aer.20191068.
- Krizan, Zlatan, and Paul D. Windschitl. 2007. “The Influence of Outcome Desirability on Optimism.” Psychological Bulletin 133(1): 95–121.
- Barron, Kai. 2021. “Belief updating: does the ‘good-news, bad-news’ asymmetry extend to purely financial domains?” Experimental Economics 24(1): 31–58.
- Drobner, Christoph. 2022. “Motivated Beliefs and Anticipation of Uncertainty Resolution.” American Economic Review: Insights 4(1): 89–105.
- Cueva, Carlos, and Iñigo Iturbe-Ormaetxe. 2025. “Motivated beliefs about stock returns.” Journal of Banking & Finance. DOI: 10.1016/j.jbankfin.2025.107510.(本次文獻調查僅使用可取得的摘要與書目資訊)