你是真的算錯了,還是這個錯剛好對你有利?
核心研究
Motivated Errors
本文目錄
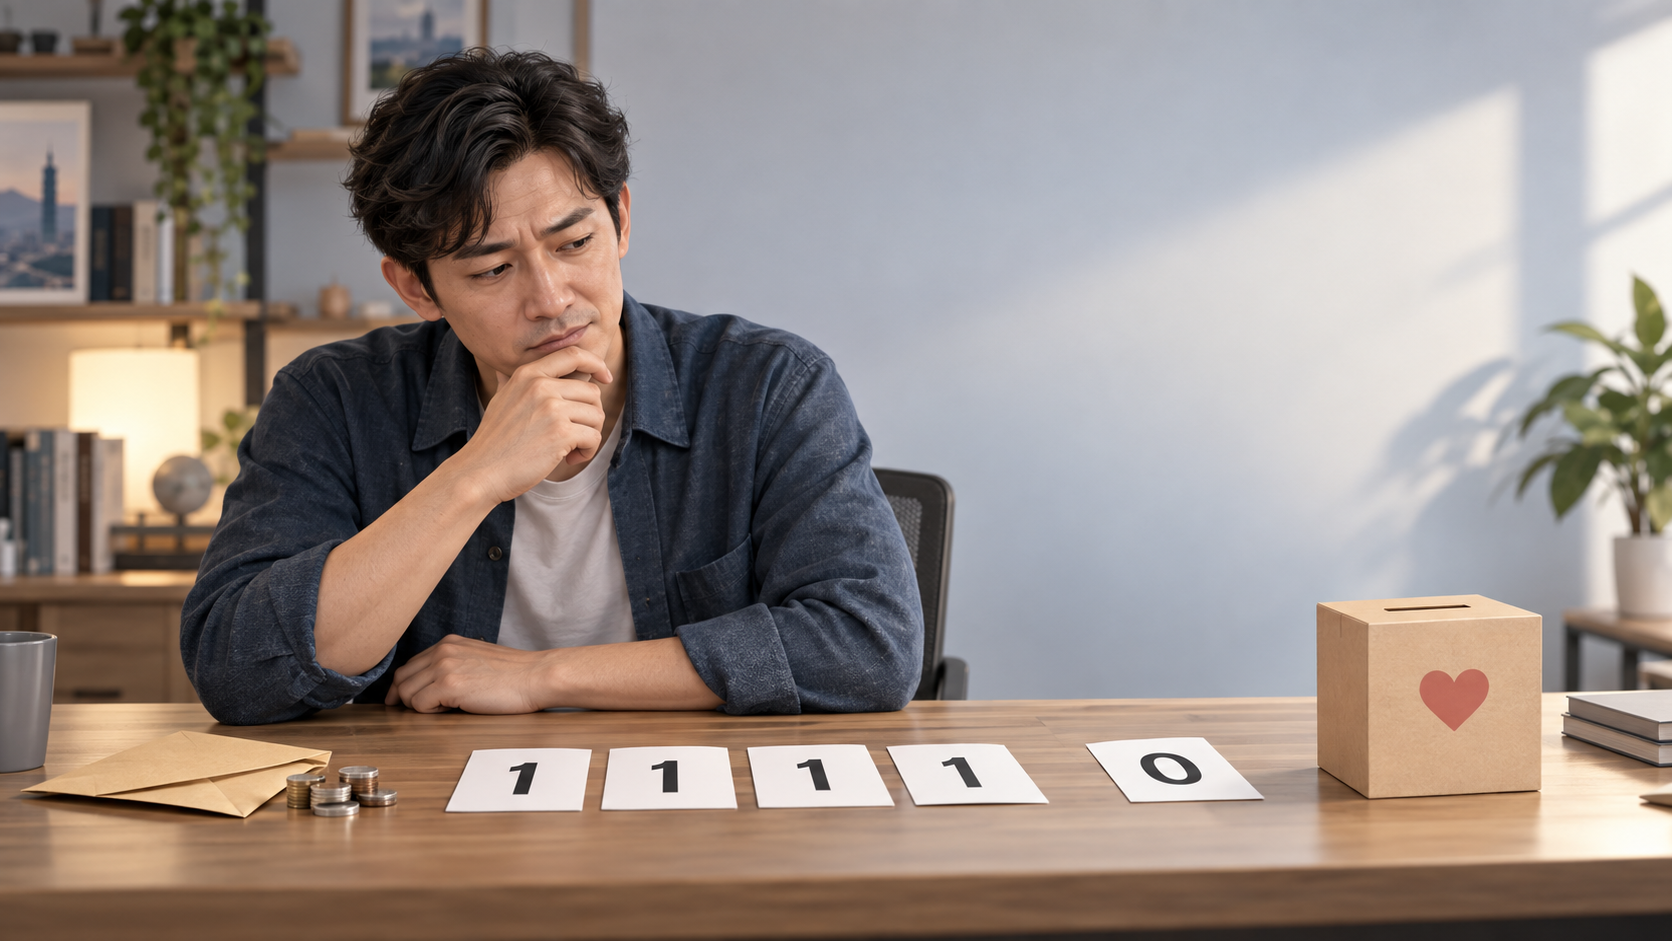
想像你面前有一道很簡單的加法題:51 + 51 + 51 + 51。
接著,只是在最後多放一個 0。
總和當然沒有改變。照理說,這個 0 不應該影響任何選擇。
但 Christine Exley 與 Judd Kessler 發表在《American Economic Review》的研究發現:當「算錯」剛好可能讓受試者把錢留給自己,而不是給慈善機構時,多出來的 0 真的會改變行為。
這篇研究最有意思的地方,不是「人會算錯」。我們早就知道人會分心、會被定錨、會忽略資訊之間的相關性。
真正新鮮的問題是:人的動機,會不會改變我們往哪個方向犯錯?
什麼問題:錯誤可能不是完全隨機的
一般說到認知偏誤,我們很容易把它理解成大腦的限制:資訊太複雜、注意力有限、計算能力有限,所以出現誤差。
但現實世界裡,很多判斷同時牽涉到自己的利益。
報銷時,一筆模糊支出該算哪一類?報稅時,一個扣除項目該怎麼理解?買東西時,真正價格到底是多少?評估自己表現時,要怎麼看一組不太好看的數據?
這些情境有一個共同點:有些答案會讓自己比較舒服,也比較有利。
Exley 與 Kessler 把焦點放在一種很細微的可能性上:如果某個錯誤可以替自利行為提供一點藉口,人是不是更容易出現那個錯誤?
他們把這稱為「動機性錯誤」(motivated errors)。
這個詞很容易被誤解,所以先把邊界講清楚:它不是「故意裝笨」的同義詞,也不是說每個人都在有意識地作弊。研究要找的是一個行為上的方向性——當錯誤對自己有利時,它會不會更常出現?
怎麼證明:先做一個幾乎不可能怪罪給能力的實驗
第一組 加總實驗(Adding Study) 是整篇論文最漂亮的設計。
受試者面前有兩個選項,其中一邊是一組數字相加後,把錢給慈善機構。研究者先給四個數字,再建立一個幾乎一樣的版本,只多加一個 0。
也就是:
四個數字的總和
vs.
完全相同的四個數字 + 0
客觀金額完全沒變。
真正關鍵的是,研究者做了兩種條件。
第一種是「慈善 vs 慈善」:不管怎麼選,錢都不是進受試者自己的口袋。
第二種是「自己 vs 慈善」:一邊是自己拿錢,一邊是慈善機構收到那組數字的總和。
結果很有反差。
當兩邊都是慈善時,多一個 0 幾乎沒有影響。
但當較低估慈善那一邊,可能讓自己更容易拿到錢時,多一個 0 讓受試者選擇慈善金額組合 的機率下降約 6 個百分點。
這裡的單位很重要:是 6 個百分點,不是把某個比例直接說成「下降 6%」。
但會不會只是五個數字比較難?
作者也想到這個問題。
他們另外做了純計算任務,直接要求受試者算出 金額組合的總和。
結果四項版本的正確率約 98%,五項、包含那個額外 0 的版本約 99%,兩者沒有顯著差異。
換句話說,這些人幾乎都會算。
因此,主實驗裡的 加零效果 很難只用「五個數字太難」解釋。
還不夠:如果只在這個怪題目裡有效呢?
單一實驗再漂亮,也可能只是特殊任務造成的。
所以作者又把同一套邏輯搬到兩個已知的人類認知偏誤上。
一個是「相關性忽略」:我們容易把彼此高度相關的資訊,誤當成多份獨立證據。
另一個是「定錨效應」:即使一個起始數字明明沒有資訊價值,它仍可能把後面的估計往自己方向拉。
結果兩組實驗都出現同一種規律。
當原本的偏誤會把答案推向「對自己有利」的方向時,偏誤變大。
當偏誤會把答案推向「對自己不利」的方向時,偏誤縮小。
這使整個故事不再只是「多一個 0 很奇怪」,而變成更一般的問題:
認知偏誤本來就存在,但它的大小可能被動機調節。
為什麼可能會這樣?
作者偏好的解釋和自我形象、社會形象有關。
直接承認「我就是想讓自己多拿一點」可能讓人不舒服。但如果情境裡保留一點不確定性,你就多了一個比較容易接受的故事:
「我可能只是搞錯了。」
「我可能沒注意到。」
「我只是被那個數字影響。」
這個解釋和更廣泛的「道德迴旋空間」研究相呼應。2023 年一篇關於刻意忽略資訊的統合分析也顯示,人們確實會利用資訊不完整或可避免資訊,替較自利的選擇保留合理化空間。
不過,這裡不能講太滿。這篇論文直接觀察到的是行為模式,不是每個人的內心獨白。而且其他研究也提醒,自我形象因素雖然重要,未必是所有自利資訊處理的唯一來源。
如何解決:資訊放在眼前,居然還不夠
這篇研究最值得帶走的,其實是後面的介入實驗。
如果問題是「我還可以說自己不知道」,那把答案直接告訴你,應該就夠了吧?
作者測了三種逐步變強的做法。
第一種,受試者可以自己按按鈕查看正確總和。
第二種,正確總和直接顯示在畫面上。
原本 加零效果 約是 6 個百分點;這兩種做法都把差異降到大約 3 個百分點。
有改善,但還沒消失。
作者的解釋是:你仍然可以說「我沒按」、「我沒看到」、「我沒注意」。
第三種做法更強:在做選擇之前,受試者必須先把總和正確地回報一次。只有答對,才能繼續。
到了這個版本,加零效果 就不再達到統計顯著。
注意,這不等於證明真實效果精確是零。但至少在這個實驗裡,當「我可能不知道正確總和」這個藉口變得很難成立時,原本的方向性錯誤就消失了。
那我們可以怎麼做?
這篇研究直接證明的範圍,其實很窄:在這個 加總實驗(Adding Study) 裡,要求人先確認正確資訊,再做選擇,能降低 motivated errors。
但它提供了一個很值得帶到現實流程裡思考的原則:
先確認事實,再做有利益衝突的決定。
例如公司報銷、合規審查、績效評估、財務決策,與其只是把規則或數字「放在旁邊」,也許可以要求決策者先明確確認關鍵事實,再進入下一步。
對個人也可以用一個更簡單的版本:
如果這個答案對我沒有好處,我還會用同樣方式理解嗎?
這不是論文直接測試過的自我介入工具,而是從實驗機制延伸出的合理應用。
這篇研究還不能回答什麼?
它不能讓我們看到一個現實錯誤,就判定「這個人在故意自我欺騙」。
它也不能告訴我們 motivated errors 在每一種動機下都一樣,例如政治認同、群體認同、恐懼或願望,可能有不同機制。
最重要的是,這篇研究不能直接證明「先確認事實再做選擇」在所有公司流程、政府制度或個人決策中都有效。那是值得後續測試的應用方向,不是已完成的政策試驗。
最後帶走一件事
我們常把錯誤當成沒有方向的雜訊。
這篇研究提醒我們:有時候,錯誤也可能有方向,而且那個方向剛好通往對自己比較有利的答案。
所以真正好的決策設計,不只是把正確資訊放在那裡。
還要思考:這個流程,是否還留著太多「我可能沒看到、我可能搞錯」的空間?
參考資料
- Exley, Christine L., and Judd B. Kessler. 2024. “Motivated Errors.” American Economic Review 114(4): 961–987. DOI: 10.1257/aer.20191849.
- Vu, Linh, Ivan Soraperra, Margarita Leib, Joël van der Weele, and Shaul Shalvi. 2023. “Ignorance by Choice: A Meta-Analytic Review of the Underlying Motives of Willful Ignorance and Its Consequences.” Psychological Bulletin. DOI: 10.1037/bul0000398.
- Exley, Christine L., and Judd B. Kessler. 2023. “Information Avoidance and Image Concerns.” The Economic Journal. DOI: 10.1093/ej/uead058.
- Pittarello, Andrea, Margarita Leib, Tom Gordon-Hecker, and Shaul Shalvi. 2015. “Justifications Shape Ethical Blind Spots.” Psychological Science. DOI: 10.1177/0956797615571018.
- Gino, Francesca, Michael I. Norton, and Roberto A. Weber. 2016. “Motivated Bayesians: Feeling Moral While Acting Egoistically.” Journal of Economic Perspectives 30(3): 189–212. DOI: 10.1257/jep.30.3.189.